Facture électronique obligatoire : vos logiciels prêts et reliés avant le 1er septembre 2027.
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques. Le 1er septembre 2027, les PME, TPE et micro-entreprises devront à leur tour les émettre et transmettre leurs données de vente. Votre expert-comptable vous a sans doute alerté ; reste la partie technique. Nous préparons votre logiciel de facturation, votre comptabilité et vos outils métier, puis nous les relions à la plateforme agréée de votre choix, sans ressaisie.
Une obligation déjà en vigueur, la suivante en septembre 2027
La réforme s'applique en deux temps, selon la taille de l'entreprise. L'administration accorde une période de tolérance jusqu'à la fin de l'année.
Toutes les entreprises reçoivent
Toute entreprise assujettie à la TVA doit pouvoir recevoir les factures électroniques de ses fournisseurs, par une plateforme agréée qu'elle a choisie. Les grandes entreprises et les ETI émettent déjà les leurs dans ce format.
Aucune sanction en 2026
Le Gouvernement s'est engagé à ne prononcer aucune sanction avant la fin de 2026, pour aucune entreprise. Ce délai sert à se mettre en ordre de marche, pas à attendre.
Émission et e-reporting
Vos factures aux professionnels partent au format électronique par votre plateforme, avec quatre nouvelles mentions. Vos ventes aux particuliers, vos opérations avec l'étranger et, pour les prestations de services, vos encaissements sont transmis à l'administration.
Le comité de suivi du 9 octobre 2026 a confirmé la date du 1er septembre 2027 : aucun report n'a été adopté.
Ce qui change dans votre façon de facturer
Le PDF envoyé par e-mail ne compte plus comme facture
Entre professionnels, la facture devient un fichier structuré (Factur-X, UBL ou CII) que les logiciels lisent sans intervention. Elle passe par une plateforme agréée, qui la remet à votre client et transmet ses données à l'administration.
Quatre nouvelles mentions sur chaque facture
Le numéro SIREN du client, l'adresse de livraison si elle diffère de l'adresse de facturation, la nature des opérations (biens, services ou les deux) et, le cas échéant, l'option pour le paiement de la TVA d'après les débits. Si ces données manquent dans vos fiches clients, la facture ne part pas.
L'e-reporting, pour tout ce qui n'est pas une facture entre entreprises françaises
Ventes aux particuliers, opérations avec l'étranger et, pour les prestations de services, données d'encaissement : elles remontent à l'administration par votre plateforme, une à trois fois par mois selon votre régime de TVA.
Ce que prévoit le Code général des impôts
Les montants ont été relevés par la loi de finances pour 2026. Ils ne s'appliqueront pas avant 2027, mais ils sont connus.
Facture non émise au format électronique
50 € par facture, dans la limite de 15 000 € par année civile (article 1737 du CGI).
Données d'e-reporting non transmises
500 € par transmission manquante, dans la limite de 15 000 € par année civile (article 1788 D du CGI).
Aucune plateforme agréée choisie pour recevoir
Une mise en demeure de régulariser sous trois mois, puis 500 €, puis 1 000 € pour chaque nouvelle période de trois mois sans plateforme.
Pour les factures et l'e-reporting, une première erreur n'est pas sanctionnée si elle est corrigée spontanément ou dans les 30 jours suivant la demande de l'administration. Le risque le plus immédiat reste la trésorerie : une facture rejetée est une facture payée en retard.
Votre expert-comptable vous conseille, nous préparons vos logiciels
Nous ne sommes ni plateforme agréée ni expert-comptable. Notre travail est technique : faire en sorte que votre logiciel de facturation, votre comptabilité et, le cas échéant, votre CRM fonctionnent avec la plateforme que vous avez retenue, puis automatiser ce qui peut l'être, de l'émission à l'archivage.
Nous partons des logiciels que vous utilisez déjà. Ils restent en service tant que le nouveau circuit n'est pas testé sur vos propres factures.
Concrètement, nous prenons en charge
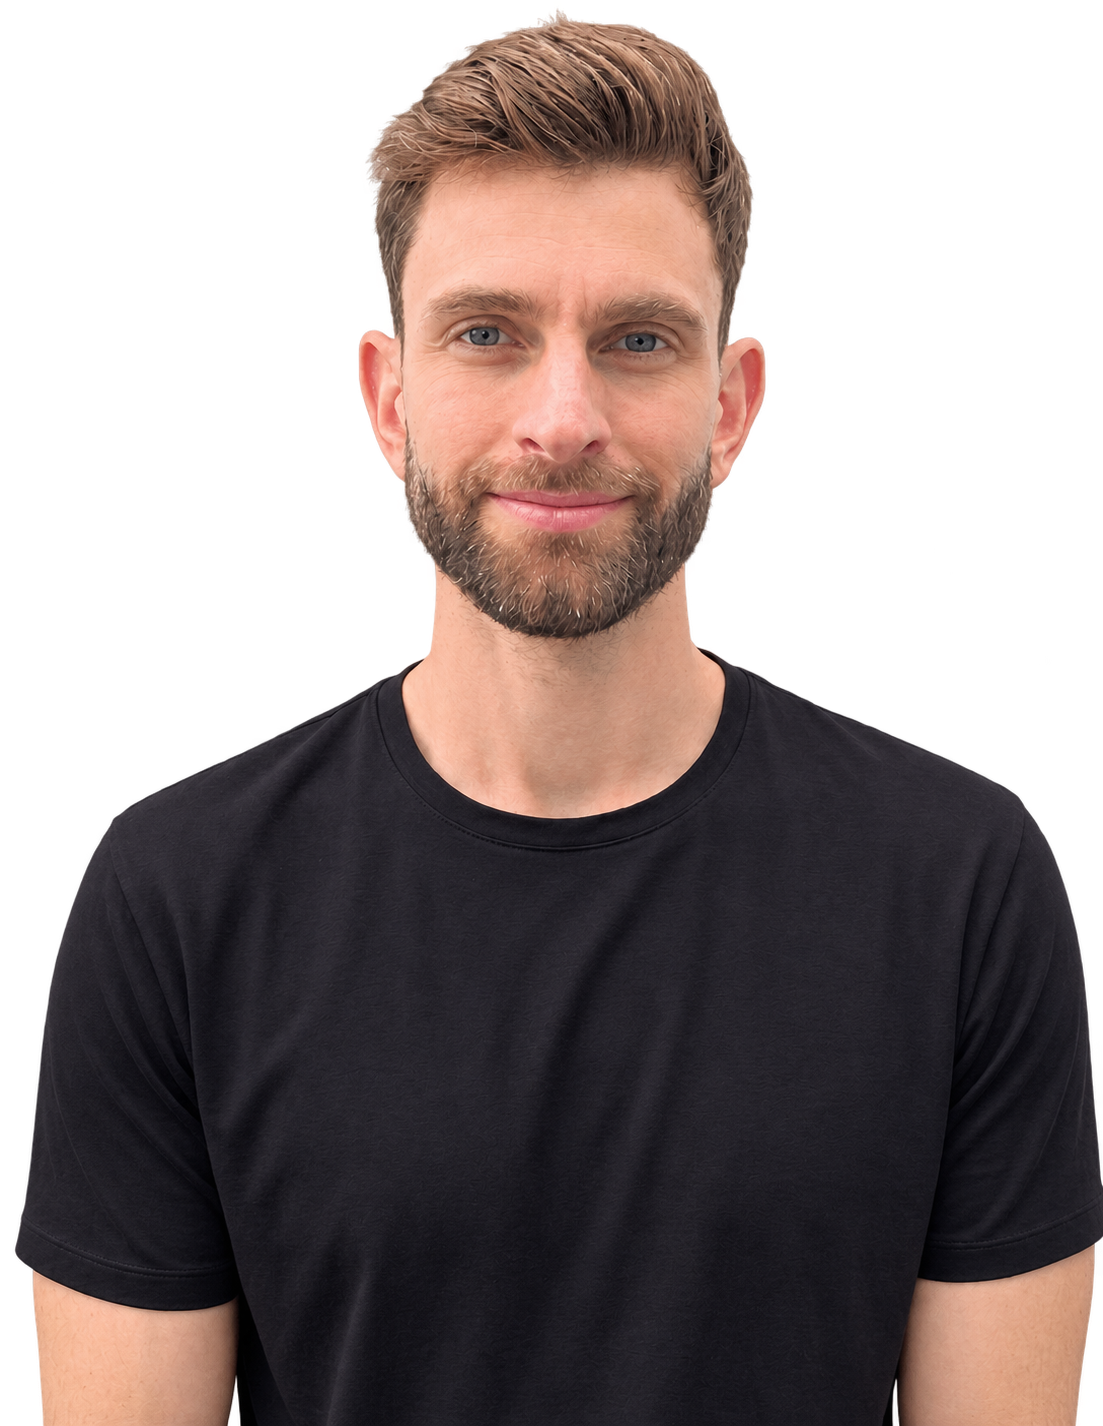
Un spécialiste à vos côtés, du premier échange à la mise en service.
Nicolas Blassel, cofondateur
Je développe des logiciels depuis 2007 et, depuis 2017, je travaille surtout sur les flux de données : ce qui fait passer une information d'un système à l'autre sans erreur. Dans les cabinets, je fais presque toujours le même constat. Le problème vient rarement des logiciels eux-mêmes : ils ont été installés sans être paramétrés pour le cabinet, et l'information se perd entre eux.
Nicolas Blassel
Des logiciels prêts et testés avant l'échéance, en quatre étapes
Premier échange
Dites-nous comment vos factures circulent et combien vous en traitez. Nous vous disons tout de suite si un audit vous serait utile.
Audit de vos outils
Après signature d'un accord de confidentialité, nous examinons chaque logiciel et le chemin d'une facture chez vous. Vous recevez un rapport écrit : ce qui est prêt, ce qui ne l'est pas, et le raccordement à prévoir, chiffré.
Raccordement et automatisation
Nous relions vos logiciels entre eux et à votre plateforme agréée, directement dans vos outils. À l'émission comme à la réception, chaque facture arrive au bon endroit sans ressaisie.
Tests, formation et suivi
Nous testons un cycle complet sur des factures réelles, formons votre équipe et restons disponibles après la mise en service si les modalités de la réforme évoluent.
À lire aussi
Coûts et organisation · 17 novembre 2026
Pourquoi la facturation électronique est obligatoire ? Les vraies raisonsCoûts et organisation · 17 novembre 2026
Facture électronique : sanction, amende et risques réels pour un cabinetLogiciels et intégration · 17 novembre 2026
E-reporting : c'est quoi, qui doit le faire et quand ?Coûts et organisation · 17 novembre 2026
Dématérialisation des factures : le saviez-vous ? 9 faits à connaîtreLogiciels et intégration · 30 octobre 2026
Plateforme de facture électronique et Factur-X : ce que les cabinets doivent choisirAutomatisation · 17 novembre 2026
IA expert comptable : quoi automatiser dans votre cabinet ?
CHECKLIST
Facturation électronique : 12 points pour être prêt
Les points à vérifier avant l'émission obligatoire de 2027, à parcourir avec votre expert-comptable. Nous vous envoyons la checklist par e-mail.
Les questions que vous nous posez le plus
Faisons le point sur vos logiciels avant septembre 2027.
Nous regardons ensemble vos outils et l'échéance qui vous concerne. Vous saurez ce qui est prêt, ce qui ne l'est pas, et dans quel ordre agir.
Parler de mon entrepriseInformations à jour au 29 octobre 2026, d'après impots.gouv.fr, economie.gouv.fr et le Code général des impôts (articles 1737 et 1788 D). Elles sont données à titre indicatif et ne constituent pas un conseil juridique, fiscal ou comptable : faites valider votre situation par votre expert-comptable.